솔직히 이건 예상 밖이었습니다. 코스피가 7,100선을 넘어서던 날, 저는 반신반의하면서 장을 지켜봤습니다. 7월 23일 이후 한 달 넘게 6,000대 후반에서 헤매던 지수가 이렇게 빠르게 돌아올 줄은 몰랐거든요. 외국인이 4거래일 연속 순매수를 이어가면서 수급이 돌아서는 신호가 나오고 있지만, 동시에 이번 주는 미국 CPI 발표, 애플 폴더블 공개, 국내 선물옵션 만기일까지 겹쳐 있습니다. 기분 좋은 상승장 뒤에 무엇을 챙겨야 하는지, 제가 겪은 실패담과 함께 정리해 봤습니다.
코스피 7000 돌파, 변동성 장세의 배경
코스피가 7,100선을 다시 밟기까지 약 33거래일이 걸렸습니다. 6월 초 9,100을 찍고 한 달 만에 7,000선이 무너졌을 때만 해도 시장 분위기는 꽤 암울했는데, 생각보다 빠른 반등이 나온 셈입니다. 제가 보기에 이 회복의 가장 큰 열쇠는 외국인 수급 전환이었습니다.
외국인은 이 기간 코스피 시장에서 4조 7,000억 원 이상을 순매수했고, 특히 하루 만에 3조 원 넘게 쓸어 담는 날도 있었습니다. 반대로 개인 투자자는 하루에만 8조 원 넘는 역대급 순매도를 보여줬는데, 이 구도가 참 씁쓸하게 느껴졌습니다. 올라올 만하니까 다시 들어오는 외국인, 버티다가 회복 직전에 던지는 개인. 제가 예전에 정확히 그 패턴을 반복한 당사자였거든요.
외국인이 한국 시장으로 돌아오는 배경에는 환율 변화가 있습니다. 엔-달러 환율(JPY/USD)이 안정되면서 달러 인덱스가 약세로 기울고, 그 여파로 원-달러 환율이 1,339원대까지 내려왔습니다. 여기서 엔 캐리 트레이드(Yen Carry Trade) 청산 압력이 줄어든 것도 중요합니다. 엔 캐리 트레이드란 초저금리 일본에서 엔화를 빌려 고금리 해외 자산에 투자하는 전략인데, 일본이 금리를 올리면 이 자금이 일제히 회수되면서 신흥국 주식이 타격을 받습니다. 반대로 일본 금리 인상이 기정사실화되면서 엔화가 강세로 전환하자, 역설적으로 달러가 약해지고 원화 가치가 높아지는 흐름이 나타난 것입니다.
- 외국인 4거래일 연속 코스피 순매수, 누적 4조 7,000억 원 이상
- 원-달러 환율 1,339원대 안정, 엔 캐리 청산 압력 완화
- 일본 BOJ 금리 인상 확률 시장 98% 반영 — 엔화 강세 요인
- 삼성전자·SK하이닉스 외국인·기관 동반 3거래일 연속 순매수
커버드콜 ETF의 구조, 제가 직접 당해봤습니다
시장이 흔들릴 때마다 등장하는 단어가 있습니다. '안전형 ETF'입니다. 제가 직접 써봤는데, 이 표현이 얼마나 위험한지 뼈저리게 배웠습니다. 몇 해 전 금융사 창구에서 "월배당 받으면서 안정적으로 운용할 수 있다"는 말에 혹해 고배당 커버드콜 ETF에 목돈을 넣었습니다. 처음 두 달은 진짜 배당이 꼬박꼬박 들어왔습니다. 그런데 시장이 조정받기 시작하자 원금이 조금씩 녹아내렸고, 그 배당금보다 원금 손실이 훨씬 컸습니다.
커버드콜(Covered Call) 전략이란, 주식이나 ETF를 보유한 상태에서 해당 자산의 콜옵션을 매도해 프리미엄 수입을 얻는 방식입니다. 쉽게 말해 "지수가 많이 올라도 내 몫은 포기할 테니, 그 대신 지금 당장 수수료를 받겠다"는 구조입니다. 문제는 하락 리스크는 온전히 투자자가 떠안는다는 점입니다. 박스권 장세에서는 꽤 쏠쏠하지만, 지수가 크게 오를 때는 수익을 제대로 누리지 못하고, 하락장에서는 속수무책입니다.
제 경험상 이 상품이 '안전'하다고 느껴졌던 건 초반 배당금 때문이었습니다. 그런데 수수료(총보수)도 일반 인덱스 ETF보다 눈에 띄게 높았습니다. 판매사 입장에서는 수수료가 높으니 적극적으로 권하는 구조고, 투자자는 '안전형'이라는 라벨만 보고 내용물을 확인하지 않는 거죠. 출처: 금융감독원에서도 고위험 복합 금융상품 가입 전 상품설명서를 반드시 확인할 것을 권고하고 있습니다. 약관을 끝까지 읽는 사람이 몇 명이나 될까요. 저도 그때는 안 읽었습니다.
ISA 계좌 활용, 이번 변동성 장세에서 제가 택한 전략
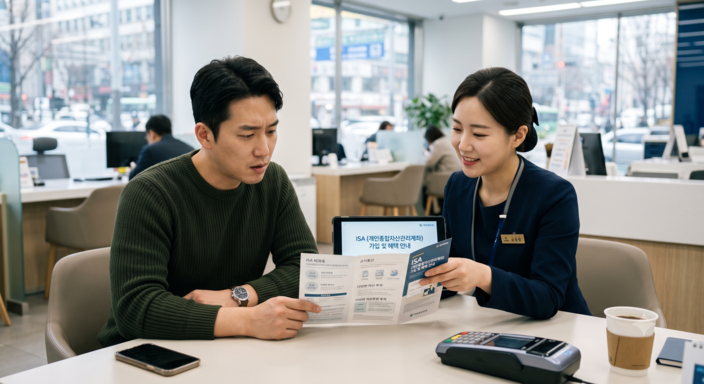
커버드콜 ETF에서 쓰라린 경험을 한 뒤, 저는 구조부터 다시 들여다봤습니다. 그 결과 개설한 것이 ISA(Individual Savings Account, 개인종합자산관리계좌)입니다. ISA 계좌란 하나의 계좌 안에 주식, 채권, ETF, 예금 등 여러 금융상품을 담고 운용하면서 비과세 혜택과 손익통산 혜택을 동시에 받는 절세 전용 계좌입니다. 일반적으로 연간 2,000만 원까지 납입 가능하고, 의무 가입 기간인 3년을 채우면 최대 200~400만 원(서민형 기준)까지 비과세 혜택을 받을 수 있습니다.
제가 직접 써봤는데 가장 유용하다고 느낀 부분은 손익통산입니다. 예를 들어 A 종목에서 300만 원 이익이 났고 B 종목에서 100만 원 손실이 났으면, 과세 대상은 200만 원에만 적용됩니다. 일반 증권 계좌에서는 이익 난 것만 과세하고 손실은 그냥 손실로 끝납니다. 요즘처럼 변동성이 심한 장에서 이 차이는 꽤 큽니다.
다만 제 경험상 ISA 계좌도 무조건 좋다고 보기는 어렵습니다. 3년 의무 유지 기간이 있어서, 그 안에 목돈을 꺼내야 할 일이 생기면 혜택을 반납해야 합니다. 또 ISA 안에 담은 상품 자체가 문제가 있으면 절세 혜택이 있어도 손실은 피할 수 없습니다. 커버드콜을 ISA 안에 넣어도 원금 손실은 똑같이 발생합니다. 절세 계좌라는 그릇이 좋아도, 담는 내용물을 신중하게 골라야 한다는 뜻입니다. 저는 현재 이 계좌 안에 10년물 국채와 배당 성향이 안정적인 종목 위주로 채워가고 있습니다.
이번 주 일정도 ISA 전략을 짤 때 빼놓을 수 없습니다. 금요일에 발표되는 미국 8월 CPI(소비자물가지수)는 그다음 주 연방준비제도(Fed)의 금리 결정에 직접 반영됩니다. CPI란 소비자가 실제로 구매하는 상품과 서비스의 가격 변동을 측정하는 지표로, 연준이 금리 방향을 결정하는 핵심 근거 중 하나입니다(출처: 미국 노동통계국(BLS)). CPI가 예상보다 낮게 나오면 금리 인상 압력이 줄고, 채권 가격이 오르면서 ISA 안에 담아둔 장기 국채 비중에 긍정적으로 작용할 가능성이 있습니다. 반대로 높게 나오면 금리 인상 확률이 다시 치솟아 시장 전체가 흔들릴 수 있습니다. 이 변수 하나 때문에 지금 시장 참여자들의 시선이 금요일 저녁에 쏠려 있는 것입니다.
- ISA 계좌: 비과세 한도 최대 200~400만 원, 의무 가입 기간 3년
- 손익통산 효과: 이익과 손실을 합산해 세금 부과 — 변동성 장세에서 유리
- 담는 상품이 핵심: 절세 그릇이 좋아도 커버드콜 같은 고위험 상품을 넣으면 원금 손실은 동일
- 이번 주 금요일 미국 8월 CPI 발표 → 연준 금리 결정 방향 결정적 영향
자주 묻는 질문
Q. 코스피가 7,000 넘으면 지금 들어가도 늦은 거 아닌가요?
A. 일반적으로 지수가 오른 뒤엔 늦었다고 느끼는 분들이 많은데, 제 경험상 오르는 중에 들어가서 물린 것보다 빠진다고 다 팔았다가 다시 못 들어간 경우가 더 아팠습니다. 지금 외국인 수급이 돌아서는 초입이라면, 무리하지 않는 범위에서 비중을 천천히 늘려가는 편이 한꺼번에 올인하거나 완전히 관망하는 것보다 합리적으로 보입니다.
Q. 커버드콜 ETF가 안전하다고 들었는데, 정말 위험한가요?
A. '안전형'이라는 표현은 마케팅 용어에 가깝습니다. 제가 직접 투자해봤는데, 박스권 장세에서는 배당이 꼬박꼬박 들어와서 안전하다는 착각을 줍니다. 하지만 지수가 크게 하락하면 배당금보다 원금 손실이 훨씬 커지고, 지수가 크게 오를 때는 수익을 제대로 누리지 못하는 구조입니다. 수수료도 일반 인덱스 ETF보다 높다는 점도 챙겨봐야 합니다.
Q. ISA 계좌는 무조건 만드는 게 이득인가요?
A. 절세 효과는 분명하지만, 3년 의무 유지 기간이 핵심 조건입니다. 3년 안에 목돈이 필요한 상황이 생기면 혜택을 포기해야 하므로, 여유 자금으로만 운용하는 것이 맞습니다. 또한 어떤 상품을 담느냐가 실질 수익을 결정하기 때문에, 계좌 개설 전에 본인의 투자 성향과 자금 유동성을 먼저 확인하는 것이 중요합니다.
Q. 이번 주 CPI 발표가 왜 이렇게 중요한 건가요?
A. CPI 발표가 금요일에 나오고, 바로 다음 주에 연준(Fed)이 금리를 결정합니다. 시장 참여자들이 이 수치를 보고 금리 인상·동결·인하 중 어느 방향으로 베팅할지 즉각 반응하기 때문에 평소보다 훨씬 큰 변동성이 나타날 수 있습니다. 발표 시점이 한국 장 마감 후, 미국 장 개시 전이라서 한국 투자자 입장에서는 월요일 아침 갭 변동이 발생할 가능성도 염두에 둬야 합니다.
결론
코스피 7,000 회복은 분명 반가운 신호입니다. 하지만 제가 이번 장세를 지켜보며 다시 한번 확인한 것은, 지수가 오를 때일수록 상품의 구조를 꼼꼼히 들여다봐야 한다는 점이었습니다. '안전형'이라는 단어를 내세운 커버드콜 ETF에 혹했다가 원금이 녹아내린 경험, 그리고 ISA 계좌를 개설하고 나서야 절세 구조의 진짜 의미를 이해하게 된 과정을 거치면서 내린 결론은 하나입니다. 내가 투자하는 상품의 수익 구조와 리스크 구조를 직접 설명할 수 없다면, 그 상품에 돈을 넣어서는 안 된다는 것입니다.
이번 주 금요일 CPI 발표와 다음 주 연준 금리 결정까지, 시장은 당분간 또 출렁일 가능성이 있습니다. 그럴수록 무리한 추격 매수나 불안에 쫓긴 전량 매도보다는, ISA 같은 절세 계좌를 활용해 긴 호흡으로 비중을 관리하는 방식이 현실적으로 유효하다고 봅니다.